


ऑनलाइन डेस्क/लिविंग इंडिया न्यूज:- अपनी मासिक आय का एक तिहाई एक चौथाई बचाएं। यह बुद्धिमान सलाह है कि, छोटे शहर के माता-पिता लंबे समय से अपने बच्चों को नौकरी करने बड़े शहरों में जाने के लिए सालो से संजोयी जमा –पूंजी देते हैं। केंद्रीय वित्त मंत्री के रूप में, पूर्व राष्ट्रपति प्रणब मुखर्जी ने इसी तरह की सलाह दी।
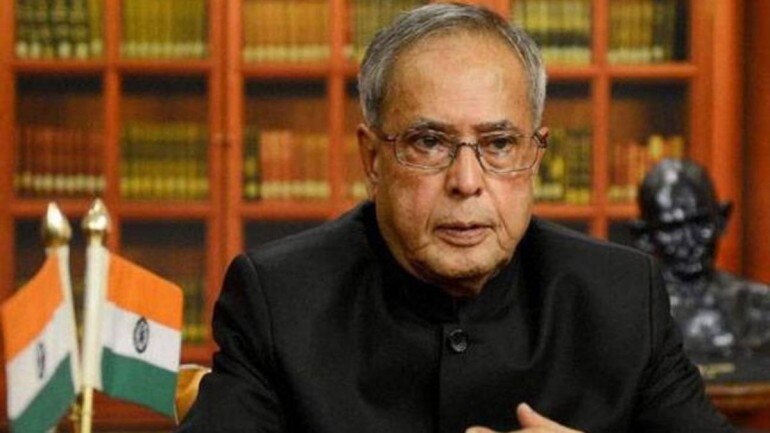
2010 में एक कॉर्पोरेट कार्यक्रम को संबोधित करते हुए, प्रणब मुखर्जी ने कहा, “अपने पुराने दिनों में बेहतर रिटर्न पाने और सामाजिक सुरक्षा के लिए राष्ट्रीय बैंकिंग प्रणाली में अपनी बचत लाने के लिए लोगों में जागरूकता लाने की आवश्यकता है।” उनकी सलाह ऐसे समय में आई जब सरकार को 2008 के बाद की वैश्विक मंदी की स्थिति से निपटने के लिए बैंकों में धन की आवश्यकता थी।
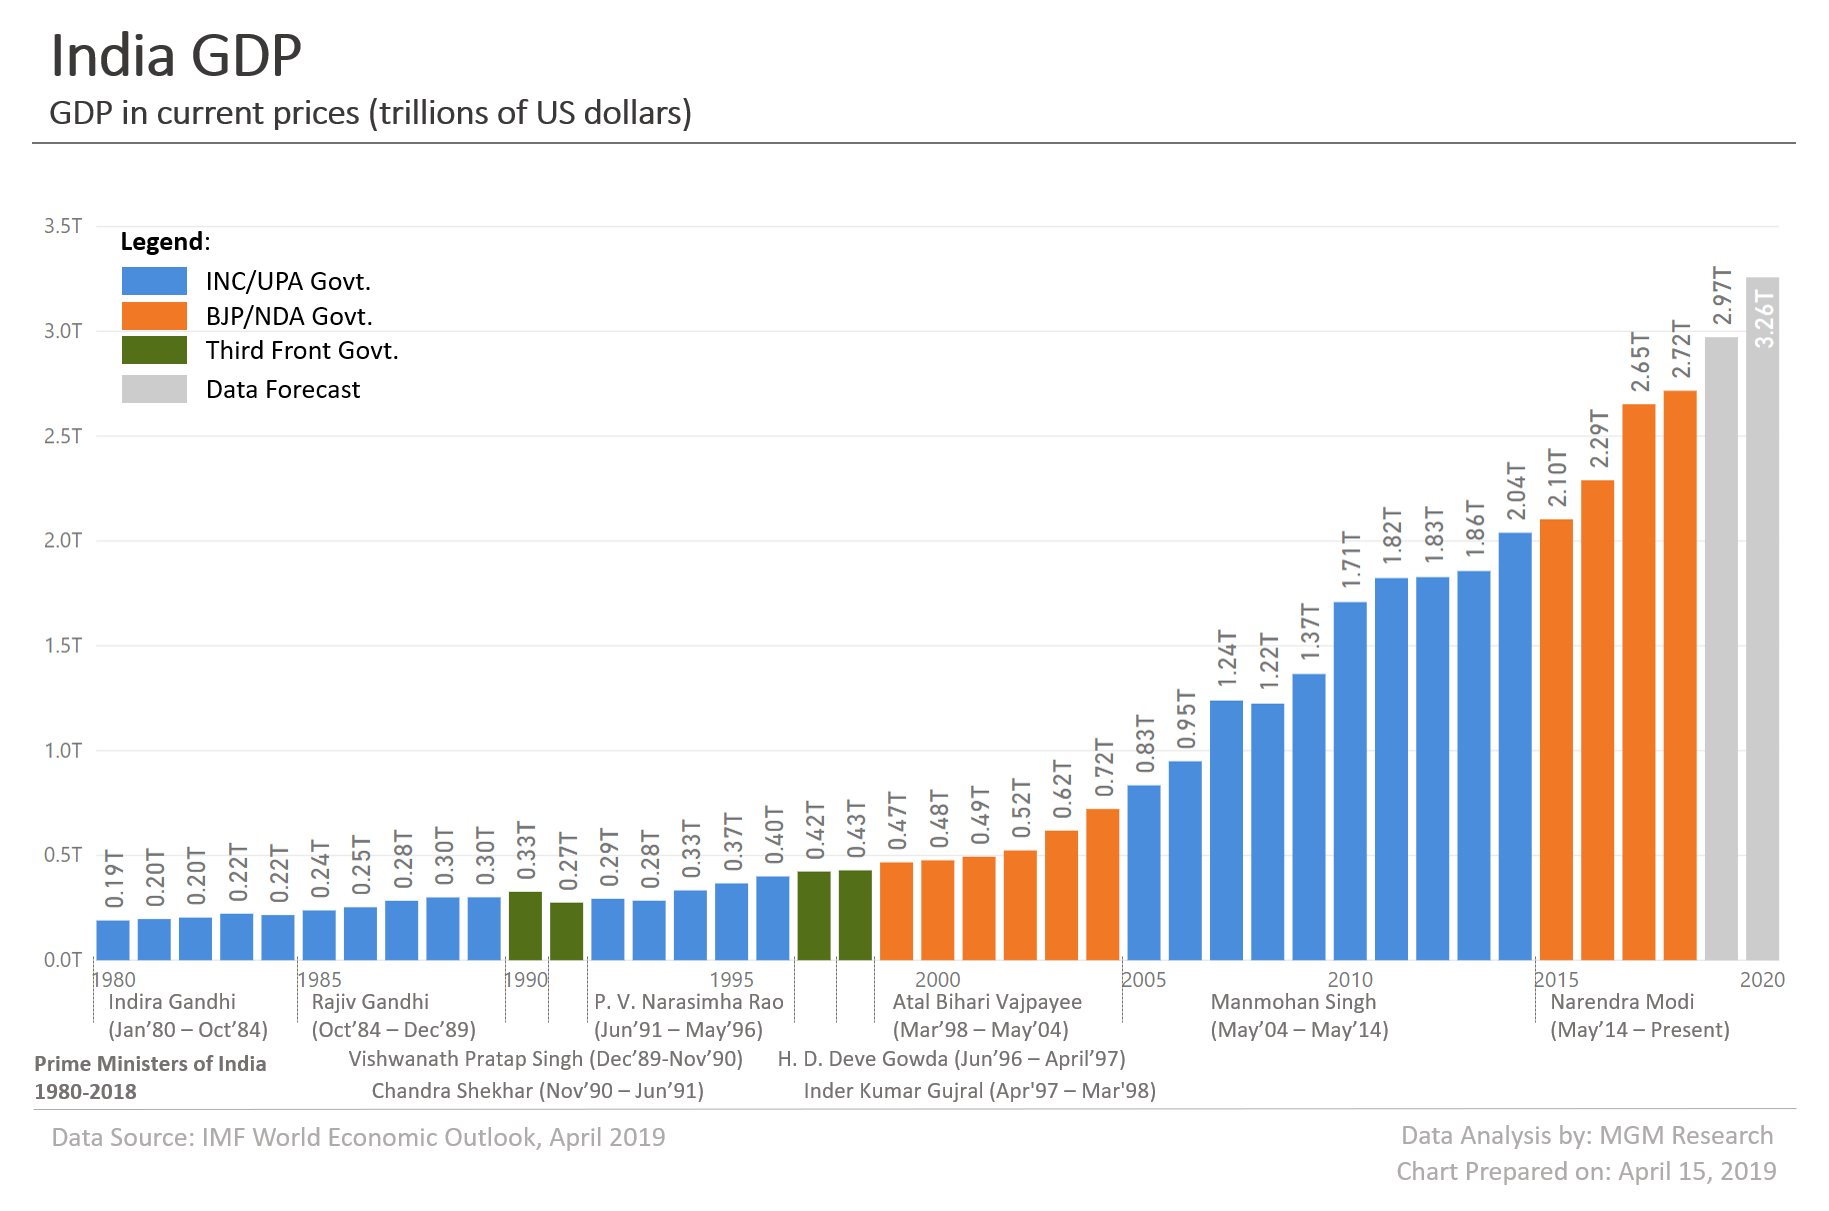
जैसे कि एक और आर्थिक मंदी का विस्तार जारी है, बचत में बड़ी तेजी आई है। भारत की बचत दर आर्थिक मंदी के बीच 15 साल के निचले स्तर पर पहुंच गई है। 1 मार्च, 2019 को भारत की सकल बचत सकल घरेलू उत्पाद 30.1 प्रतिशत हो गई है, जो कि पिछली बार 2003-004 में 29 प्रतिशत देखी गई थी। पिछले कुछ वर्षों में बचत दर में गिरावट का सामान्य रुझान रहा है। 2007-08 में यह 37 प्रतिशत से अधिक था जो 2013-14 में घटकर 32.12 प्रतिशत रह गया। इसने 2014-15 और 2017-18 में केवल दो बार ऊपर की ओर वृद्धि दिखाई है।
2013-14 – 32.12
2014-15 – 32.24
2015-16 – 31.09
2016-17 – 31.35
2017-18 – 32.39
2018-19 – 30.11
वर्तमान में, भारत की बचत में घरेलू बचत का हिस्सा 60 प्रतिशत है लेकिन जीडीपी के पैमाने के मुकाबले से देखा जाए तो जीडीपी के प्रतिशत के रूप में घरेलू बचत 2019 में 23 फीसदी से घटकर 18 फीसदी रह गई है। इस गिरावट के लिए दो सामान्य स्पष्टीकरण हैं – या दोनों खेल में हो सकते हैं। एक लोग पहले की तुलना में खरीदारी कर रहे हैं। दूसरे, आवास, स्वास्थ्य, शिक्षा, आवागमन आदि जैसी आवश्यक चीजों की लागत में काफी वृद्धि हुई है, जबकि मुद्रास्फीति दूसरी व्याख्या का समर्थन करती है, खपत के आंकड़े गिरावट दिखाते हैं। यह कम होती बचत को बढ़ती बेरोजगारी या बेहतर कहे जाने वाले प्रच्छन्न बेरोजगारी से जोड़ता है।
संचयी परिणाम यह है कि, लोगों के पास अपने परिवारों की दैनिक आवश्यकताओं का समर्थन करने के लिए जेब में कम पैसा है – बेरोजगारी, कम पारिश्रमिक नौकरियों और इसके परिणामस्वरूप अधिक निर्भर सदस्य। यह बचत में गिरावट की व्याख्या करता है।
अब, इसे आपको और सरकार को क्यों परेशान करना चाहिए?
आज बचा हुआ धन कल का सृजन किया गया धन है। भारतीय अपनी सेवानिवृत्ति या कुछ बुरे दिनों के लिए बचत के लिए विश्व प्रसिद्ध हैं। स्वतंत्र भारत में पहली पीढ़ी के वेतनभोगी वर्ग की गरीबी और आर्थिक दुखों की यादें ताजा थीं। वे बचत को ले गए और अगली पीढ़ी को उसी आर्थिक जीवन कौशल में प्रशिक्षित कर गए। इससे भारत की राष्ट्रीय अर्थव्यवस्था को मदद मिली भले ही व्यक्तिगत रूप से बचत करने वाले पैसे को कभी पता नहीं चला कि वह राष्ट्र का निर्माण कर रही है। बचत बैंकों में लगाए गए धन के माध्यम से एक पूल बनाते हैं। यह निवेश के लिए तैयार कम लागत वाला कोष है। भारत जैसी बढ़ती अर्थव्यवस्था को उच्च विकास दर बनाए रखने या आवधिक मंदी से बाहर आने के लिए अधिक निवेश की आवश्यकता है।
यदि घरेलू बचत पर्याप्त नहीं है, तो निवेश का पैसा बाहर से उधार लेकर आता है। विदेशी उधार ब्याज की उच्च दर पर आते हैं। यह बाहरी ऋण को और अधिक बढ़ाकर भारत की राष्ट्रीय स्थिति को कमजोर करता है।साक्ष्य प्लेट पर है। भारत का बाह्य उधार 2014-15 में $ 475 बिलियन से बढ़कर पिछले वर्ष $ 543 बिलियन हो गया। इसे सीधे शब्दों में कहें, तो भारत का बजट पिछले वर्षों की तुलना में ऋण और ब्याज चुकाने पर अधिक राजस्व (या हमारे कर) आवंटित कर रहा है। यह शिक्षा, स्वास्थ्य, रक्षा, बुनियादी ढाँचे के लिए कम धन उपलब्ध कराता है, और यह देखने के लिए भी कि आर्थिक मंदी जल्द ही उलट जाती है।